


收入摘要
- $7.84B FY2025粉丝总支付额 — 平台历史上最大的单年数字(较FY2024的$7.22B增长9%)
- 同比+9% 高于2023年的$6.63B
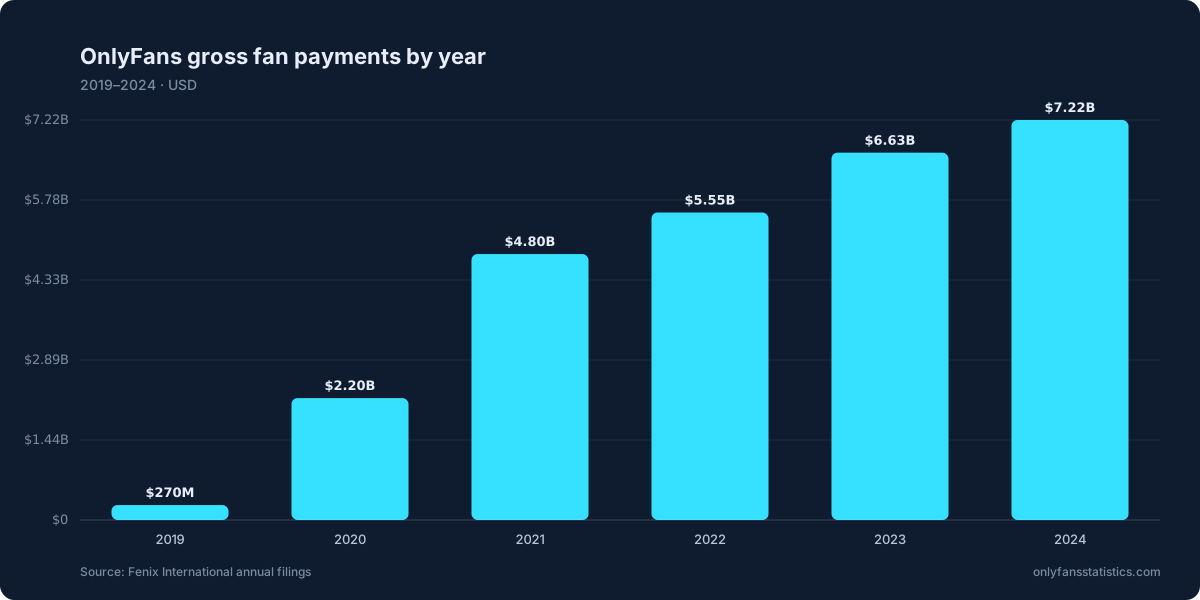
- +2,574% 5年间 (从2019年的$0.27B)
- $6.29B 创作者支付 (80%) · $1.55B 平台净收入 (20%)
- 经审计 由外部会计师通过英国公司注册处提交
FY2025收入数字
OnlyFans母公司Fenix International Ltd报告了2024财年(截至2024年11月30日的十二个月)$72.2亿的粉丝总支付额。这是订阅、按次付费销售、小费和直接消息的总价值, 在任何扣除之前处理。比2023年的$6.63B增长9%。
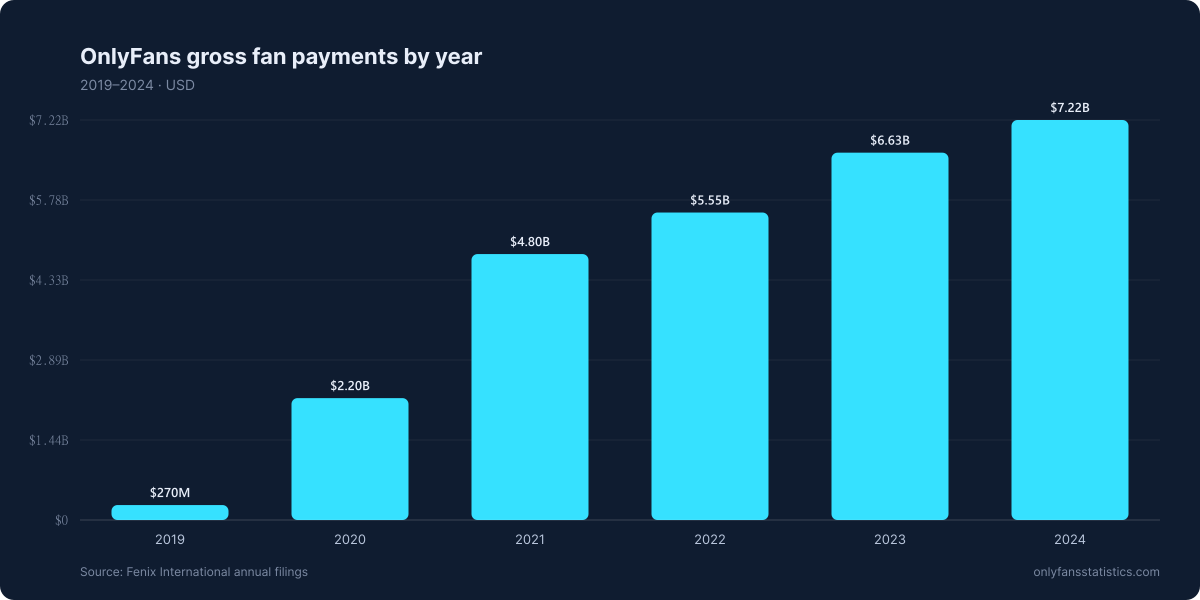
收入轨迹 2019–2024
| 年份 | 粉丝总支付额 | 同比增长 |
|---|---|---|
| 2019 | $0.27B | — |
| 2020 | $2.20B | +715% |
| 2021 | $4.80B | +118% |
| 2022 | $5.55B | +16% |
| 2023 | $6.63B | +19% |
| 2024 | $7.22B | +9% |
| 2025 | $7.84B | +9% |
为什么同比增长放缓
在同比轨迹中可见三种模式:
- 2020: +715% — COVID-19效应。封锁+创作者迁移创造了平台历史上最陡峭的单年跃升。
- 2021–2023: 16–118% — 持续扩张。每年绝对值增加$0.7B–$1.1B。
- 2024: +9% — 首次单位数增长年。市场正在成熟; 平台不再处于纯粹的品类创造模式。
$7.84B如何分配
- $6.29B (80%) → 根据平台扁平的80/20分成支付给创作者
- $1.55B (20%) → 平台净收入 (Fenix International) — 其中订阅$422M,按次付费、打赏与私信$1.13B
- 在这$1.55B中, $715M落入税前利润 (占粉丝总支付额的9.1%,占平台净收入的46%)
净收入和税前利润之间剩余的$838M涵盖运营成本:销售成本$599M(支付处理、托管、内容审核)与管理费用$245M,扣除$6M利息收入。该成本基础在FY2024和FY2025均增长快于收入——仅管理费用一项就上涨了24%。
与竞争创作者平台对比
| 平台 | 年度收入 | 经审计? |
|---|---|---|
| OnlyFans | $7.84B (2025) | 是 (UK) |
| Patreon | ~$300M (估计) | 否 |
| Twitch | ~$2B (Amazon分部) | 是 (母公司) |
| Substack | ~$45M (估计) | 否 |
| Fansly | 未披露 | 否 |
非OnlyFans平台的比较数字为估计值。
每粉丝和每创作者收入
$7.84B标题数字未直接显示的两个衍生数字:
- 每累计粉丝账户收入: $7.84B ÷ 4.371亿 = ~$17.94/年 (~$1.49/月)。这是累计账户分母, 因此每活跃粉丝的实际数字实质上更高 — 考虑到订阅平台典型的账户不活跃率, 可能是3–5×。
- 每创作者账户收入: $7.84B ÷ 506.3万 = 创作者端~$1,549/年。在80/20分成后, 这相当于平均创作者支付~$1,242/年 — 与FY2025财报中作为「平均创作者收入」引用的数字一致(FY2024为$1,253)。如平均收入页面所讨论的, 由于幂律分布陡峭, 中位数远低于此平均值(~$180/年)。
这些衍生数字很重要, 因为它们使得可以对照替代分母交叉检查标题。如果未来的提交显示粉丝总支付额上升10%但每粉丝收入持平, 那将表明纯粹的账户数量增长, 而没有每粉丝货币化的加深 — 与「平台正在更积极地货币化现有粉丝」的故事不同。
按区域的收入集中度
Fenix不公布按国家分类的收入, 但流量份额(Similarweb)和支付量估计(Sensor Tower)之间的交叉引用使我们能够近似$7.84B来自何处:
| 区域 | FY2025估计份额 | 近似USD |
|---|---|---|
| 美国 | ~40% | ~$2.89B |
| 欧洲 (包括UK) | ~25% | ~$1.81B |
| 拉丁美洲 | ~12% | ~$870M |
| 其他英语国家 (CA, AU, NZ) | ~9% | ~$650M |
| 亚太地区 | ~7% | ~$505M |
| 其他 / 未知 | ~7% | ~$505M |
区域细分是从流量份额数据+支付量估计三角化的估计。美国份额的权重略高于其流量份额, 因为在成熟订阅市场中每粉丝ARPU运行更高。
结构性解读: 美国在收入中代表过度(收入的40% vs.流量的49%), 因为关系通过更高量成熟市场中的ARPU压缩运行。相反, 拉丁美洲在绝对支出上代表不足, 尽管在量上增长最快 — 意大利(同比+24%)和西班牙(+26%)是欧洲方面的结构性补偿。
来源
- [FENIX-2025] Fenix International Ltd — UK Companies House FY2025经审计提交(2026年9月27日公布);FY2024数据同样来自经审计提交,作为对比。
- [FENIX-PRIOR] Fenix International Ltd — 前财年提交 (2019–2023)。